Inflación y Ahorros: Cómo Proteger tu Dinero en 2026
Si tu ahorro no crece, la inflación lo encoge. Aprende a compararla con tu rendimiento y a cuidar tu poder de compra. Haz tu comparación hoy.
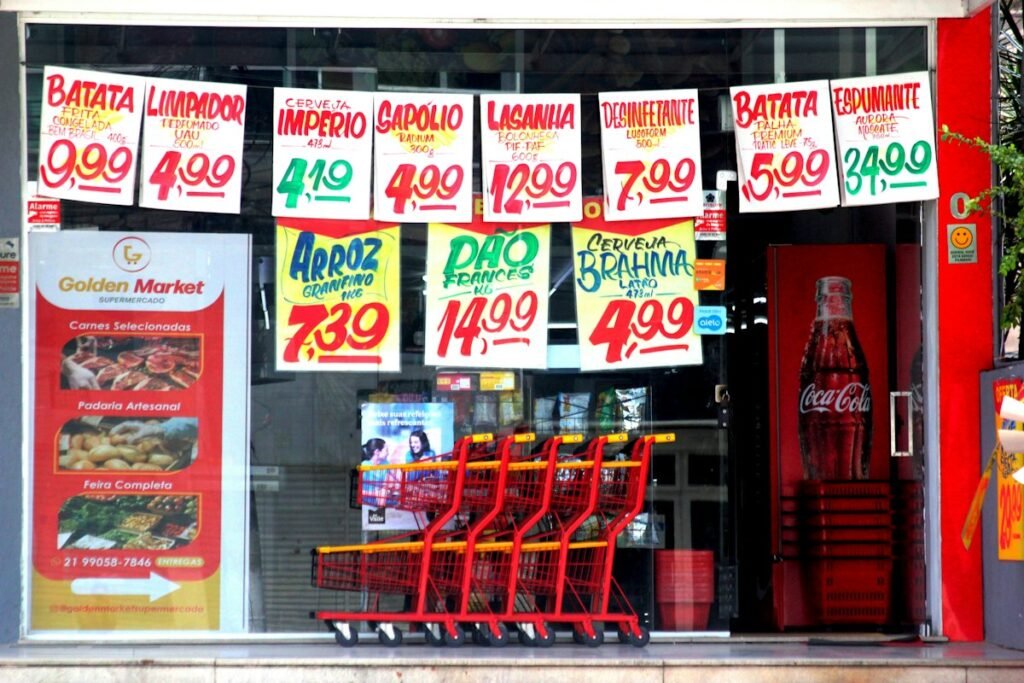
Guardaste dinero con esfuerzo y, aun así, hoy te alcanza para menos cosas en el súper. No es tu imaginación: es la inflación mordiendo tus ahorros poquito a poco. Aquí vemos qué es, cómo medir su efecto y qué puedes hacer sin complicarte la vida.
¿Qué es la inflación y cómo afecta tus ahorros?
Según Banxico Educa, la inflación es el aumento sostenido y generalizado de los precios de bienes y servicios durante un periodo largo. Traducido: no sube el precio de una sola cosa, sino el de muchas a la vez.
Su efecto es directo: con el tiempo, cada peso compra menos. Por eso guardar dinero “debajo del colchón” tiene un costo escondido. El monto no cambia, pero lo que puedes comprar con él, sí.
En México se mide con el INPC (Índice Nacional de Precios al Consumidor), que sigue los precios de una canasta de productos y servicios de consumo habitual, como comida, vivienda, transporte y salud. La medición la hace INEGI. Por su parte, el Banco de México tiene como objetivo prioritario cuidar el poder adquisitivo de la moneda nacional.
Un ejemplo para verlo claro
Cifras de ejemplo: imagina que tu despensa del mes cuesta $1,000 hoy. Si los precios suben 5% en un año, esa misma despensa costará $1,050. Mira qué pasa con $1,000 guardados según el rendimiento que reciban:
| Escenario (cifras de ejemplo) | Tu dinero en un año | Cuesta la despensa | Resultado |
|---|---|---|---|
| Guardado sin rendimiento | $1,000 | $1,050 | Te faltan $50 |
| Rendimiento de 3% anual | $1,030 | $1,050 | Sigues $20 abajo |
| Rendimiento de 6% anual | $1,060 | $1,050 | Alcanza y sobran $10 |
La lección no es “busca el rendimiento más alto a cualquier costo”, sino algo más simple: el número que importa es la diferencia entre lo que gana tu dinero y lo que suben los precios.
Cómo saber si tu dinero le gana a la inflación
La comparación es sencilla, aunque casi nadie la hace. Pon lado a lado dos números anuales:
- El rendimiento de donde guardas tu dinero. Pídelo por escrito o revísalo en tu estado de cuenta.
- La inflación anual más reciente que publica INEGI.
Si el primero es mayor, tu dinero gana poder de compra. Si es menor, lo pierde. Ojo: los rendimientos pueden cambiar con el tiempo, así que revísalos de vez en cuando y no los des por hechos.
Tres hábitos para cuidar tu poder de compra
- Separa tu dinero por objetivo. Lo que puedes necesitar pronto, como tu fondo de emergencia, tiene que estar disponible. Lo que es para más adelante se puede pensar con más calma.
- Revisa tu rendimiento cada cierto tiempo. Un recordatorio trimestral de 10 minutos basta.
- Actualiza tu presupuesto. Si tus gastos básicos suben, tu meta de ahorro también merece una revisión.
Nada de esto promete ganar más: se trata de que tu esfuerzo no se diluya sin que te des cuenta.
Tres ideas equivocadas sobre inflación y ahorro
- “Si no gasto, no me afecta.” Sí te afecta: cuando por fin uses ese dinero, los precios ya cambiaron.
- “Los ahorros pequeños no cuentan.” Cuentan, y mucho. Lo que hace la diferencia es la constancia y revisar de vez en cuando cómo van.
- “Solo importa el rendimiento más alto.” También importa poder sacar tu dinero cuando lo necesites. Un dinero atorado no sirve para una emergencia.
Además, en la vida real los precios no suben parejo: algunos productos se encarecen más que otros. Por eso tu propia inflación (lo que tú compras) puede ser distinta a la del promedio. Llevar tu presupuesto al día te ayuda a notarlo.
Tu acción de hoy
Abre la app o el estado de cuenta de donde guardas tu dinero, anota el rendimiento anual que aparece y compáralo con la última inflación anual de INEGI. Solo eso: dos números en una nota del celular.
¿Quieres un tip claro por semana? Suscríbete gratis al boletín de Resultado Neto.
Sigue leyendo:
📌 Fondo de Emergencia: Cómo Armarlo Desde Cero, Paso a Paso
📌 Presupuesto Mensual: Cómo Armarlo Paso a Paso en 15 Minutos
📌 CAT de un Crédito: Qué Es y Cómo Usarlo para Comparar
📌 Futuros de Bitcoin Cash en CME: Qué Significan para Ti
Aviso: este artículo es solo informativo y educativo. No es asesoría financiera, fiscal, legal ni de inversión, y no sustituye la opinión de un profesional que conozca tu situación. Las cifras y normas pueden cambiar; verifica siempre en la fuente oficial antes de decidir.